

Mengurus kewangan dengan pendapatan RM3,000 atau kurang setiap bulan sememangnya mencabar, namun bukan sesuatu yang mustahil. Dengan perancangan yang teliti dan disiplin dalam perbelanjaan, anda masih boleh memenuhi keperluan asas dan menyimpan untuk masa hadapan. Berikut adalah panduan langkah demi langkah untuk mencipta belanjawan bulanan yang berkesan.
Kenal Pasti Jumlah Pendapatan Bersih

Langkah pertama ialah mengetahui jumlah sebenar yang anda terima setiap bulan selepas potongan KWSP, PERKESO dan cukai (jika berkenaan). Sebagai contoh, jika anda bekerja dan menerima gaji kasar RM3,000, pendapatan bersih anda mungkin sekitar RM2,700. Jumlah ini akan menjadi asas kepada semua perancangan belanjawan.
Guna Formula 50/30/20 Secara Fleksibel

Kaedah pembahagian 50/30/20 boleh dijadikan panduan asas: 50% untuk keperluan asas, 30% untuk kehendak, dan 20% untuk simpanan serta pembayaran hutang. Namun, jika pendapatan anda lebih rendah, anda mungkin perlu ubahsuai formula ini, contohnya 60/20/20 atau 70/20/10, bergantung kepada keperluan anda.
Tetapkan Perbelanjaan Keperluan Asas

Perbelanjaan asas termasuk sewa rumah, bil utiliti (air, elektrik, internet), makanan, pengangkutan, dan bayaran pinjaman penting. Jika anda tinggal di kawasan bandar seperti Kuala Lumpur atau Petaling Jaya, pertimbangkan untuk berkongsi rumah atau tinggal bersama keluarga untuk mengurangkan kos sewa. Hadkan perbelanjaan makanan harian dengan memasak di rumah dan kurangkan makan di luar.
Kurangkan Perbelanjaan Kehendak

Langganan hiburan, pembelian gajet, makan mewah, dan perbelanjaan rekreasi termasuk dalam kategori kehendak. Kurangkan atau hentikan langganan yang jarang digunakan dan carilah alternatif percuma seperti hiburan di YouTube, perpustakaan awam, atau aktiviti luar seperti bersenam di taman.
Utamakan Simpanan dan Dana Kecemasan

Walaupun dengan pendapatan terhad, cuba tetapkan sekurang-kurangnya 10% daripada pendapatan bulanan anda untuk simpanan. Mulakan dengan dana kecemasan, yang sebaiknya bersamaan tiga hingga enam bulan perbelanjaan asas. Gunakan akaun simpanan berfaedah tinggi atau aplikasi e-dompet yang menawarkan pulangan tahunan.
Jejak dan Semak Perbelanjaan Secara Konsisten

Gunakan aplikasi bajet percuma seperti Money Lover, Spendee, atau Microsoft Excel untuk merekodkan perbelanjaan harian. Semakan mingguan atau bulanan akan membantu anda mengenal pasti pembaziran dan membuat pelarasan yang sesuai.
Rancang untuk Masa Depan Walaupun Sedikit

Jika ada baki lebihan walaupun sedikit, pertimbangkan untuk melabur secara kecil-kecilan seperti ASB, Tabung Haji, atau instrumen pelaburan risiko rendah. Mula menabung untuk matlamat jangka panjang seperti pendidikan, percutian, atau perniagaan kecil.
Kesimpulan
Hidup dengan pendapatan RM3,000 atau kurang di Malaysia memang memerlukan kesedaran kewangan yang tinggi dan komitmen yang konsisten. Walaupun gaya hidup mungkin perlu dikurangkan, mempunyai belanjawan yang baik boleh membantu anda mengelakkan hutang, menyimpan untuk masa hadapan, dan menjalani kehidupan yang lebih stabil dari segi kewangan. Yang penting, mulakan sekarang dan terus kekal disiplin dalam mengurus wang anda.

 Jerebu Kembali Melanda Malaysia, Ini Tips Penting untuk Jaga Kesihatan Diri dan Keluarga
 Jangan Terburu-Buru Beli Kereta, Semak 6 Perkara Ini Sebelum Membuat Keputusan
 Bila Waktu Terbaik Untuk Tukar Telefon? Ini Perkara Yang Perlu Anda Pertimbangkan
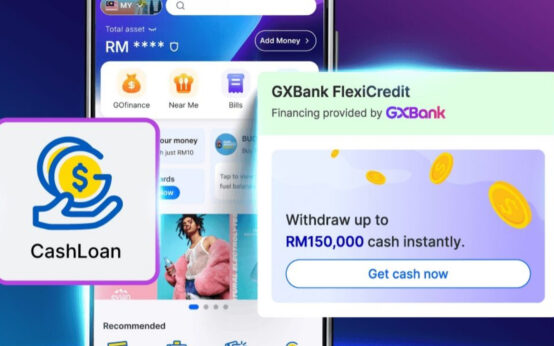 TNG eWallet Tambah FlexiCredit GXBank ke CashLoan dengan Had Kredit Sehingga RM150,000
 TikTok Shop Kenakan SST 6% untuk Caj Penghantaran Penjual Bermula September
 Fi Life Henti Jualan Polisi Insurans Baharu Mulai 26 Ogos 2026, Pemegang Polisi Sedia Ada Tidak Terjejas